안녕하세요! 해리입니다.
벌써 10월이 되면서 직장인 커뮤니티에 꼭 올라오는 질문이 있습니다. "연금저축이랑 IRP, 지금이라도 넣으면 세금 얼마나 돌려받아요?"
연금저축과 IRP는 1년 동안 넣은 돈의 최대 16.5%를 연말정산 때 세금에서 깎아 주는, 이른바 '13월의 월급' 계좌입니다. 다만 12월 31일까지 납입한 금액만 올해 공제로 인정되기 때문에, 올해 혜택을 챙길 수 있는 시간은 사실상 석 달 남짓 남았습니다.
지난번 중개형 ISA 혜택 총정리 글에 이어, 오늘은 연금저축·IRP 세액공제 한도와 실제 환급액, 그리고 사회초년생이 자주 빠지는 함정까지 한 번에 정리해 드리겠습니다.
💡 연금저축·IRP 세액공제 핵심 요약
- 공제 한도: 연금저축 단독 연 600만 원, IRP 합산 연 900만 원
- 공제율: 총급여 5,500만 원 이하 16.5%, 초과 13.2% (지방소득세 포함)
- 최대 환급: 900만 원 납입 시 148만 5천 원 (16.5% 기준)
- 마감: 12월 31일까지 납입한 금액만 올해 공제
- 주의: 내가 낼 세금(결정세액)보다 많이 돌려받을 수는 없음
1. 연금저축 vs IRP, 뭐가 다를까?
두 계좌 모두 '노후 대비 + 세액공제'라는 목적은 같지만, 가입 조건과 돈을 빼는 규칙이 꽤 다릅니다. 처음이라면 아래 표 하나만 기억하셔도 충분합니다.
| 구분 | 연금저축 | IRP |
|---|---|---|
| 가입 대상 | 누구나 가입 가능 | 소득이 있는 사람 (직장인·자영업자 등) |
| 세액공제 한도 | 연 600만 원 | 연금저축과 합쳐 연 900만 원 |
| 투자 범위 | 펀드·ETF를 비교적 자유롭게 | 주식형 등 위험자산은 최대 70%까지 |
| 중도 인출 | 가능 (단, 공제받은 원금·수익엔 16.5% 세금) | 주택 구입·장기 요양 등 법정 사유 외엔 불가 |
| 계좌 수 | 여러 개 개설 가능 | 금융사별 1개 |
정리하면, 자유도는 연금저축이 높고, IRP는 한도를 900만 원까지 넓혀 주는 대신 규칙이 엄격한 계좌라고 보시면 됩니다.
2. 세액공제 한도와 실제 환급액 계산
세액공제율은 소득에 따라 두 가지로 나뉩니다. 총급여가 5,500만 원 이하(종합소득만 있다면 종합소득금액 4,500만 원 이하)라면 16.5%, 그보다 많으면 13.2%가 적용됩니다.
| 연간 납입액 | 총급여 5,500만 원 이하 (16.5%) |
총급여 5,500만 원 초과 (13.2%) |
|---|---|---|
| 300만 원 | 49만 5천 원 | 39만 6천 원 |
| 600만 원 | 99만 원 | 79만 2천 원 |
| 900만 원 | 148만 5천 원 | 118만 8천 원 |
매달 나눠 넣든 연말에 한 번에 넣든, 12월 31일까지 들어간 총액이 같으면 공제액도 같습니다. 참고로 연금저축과 IRP를 합쳐 1년에 1,800만 원까지 넣을 수는 있지만, 세액공제는 900만 원까지만 적용됩니다.
3. 연말 전 납입, 이 순서대로 하세요
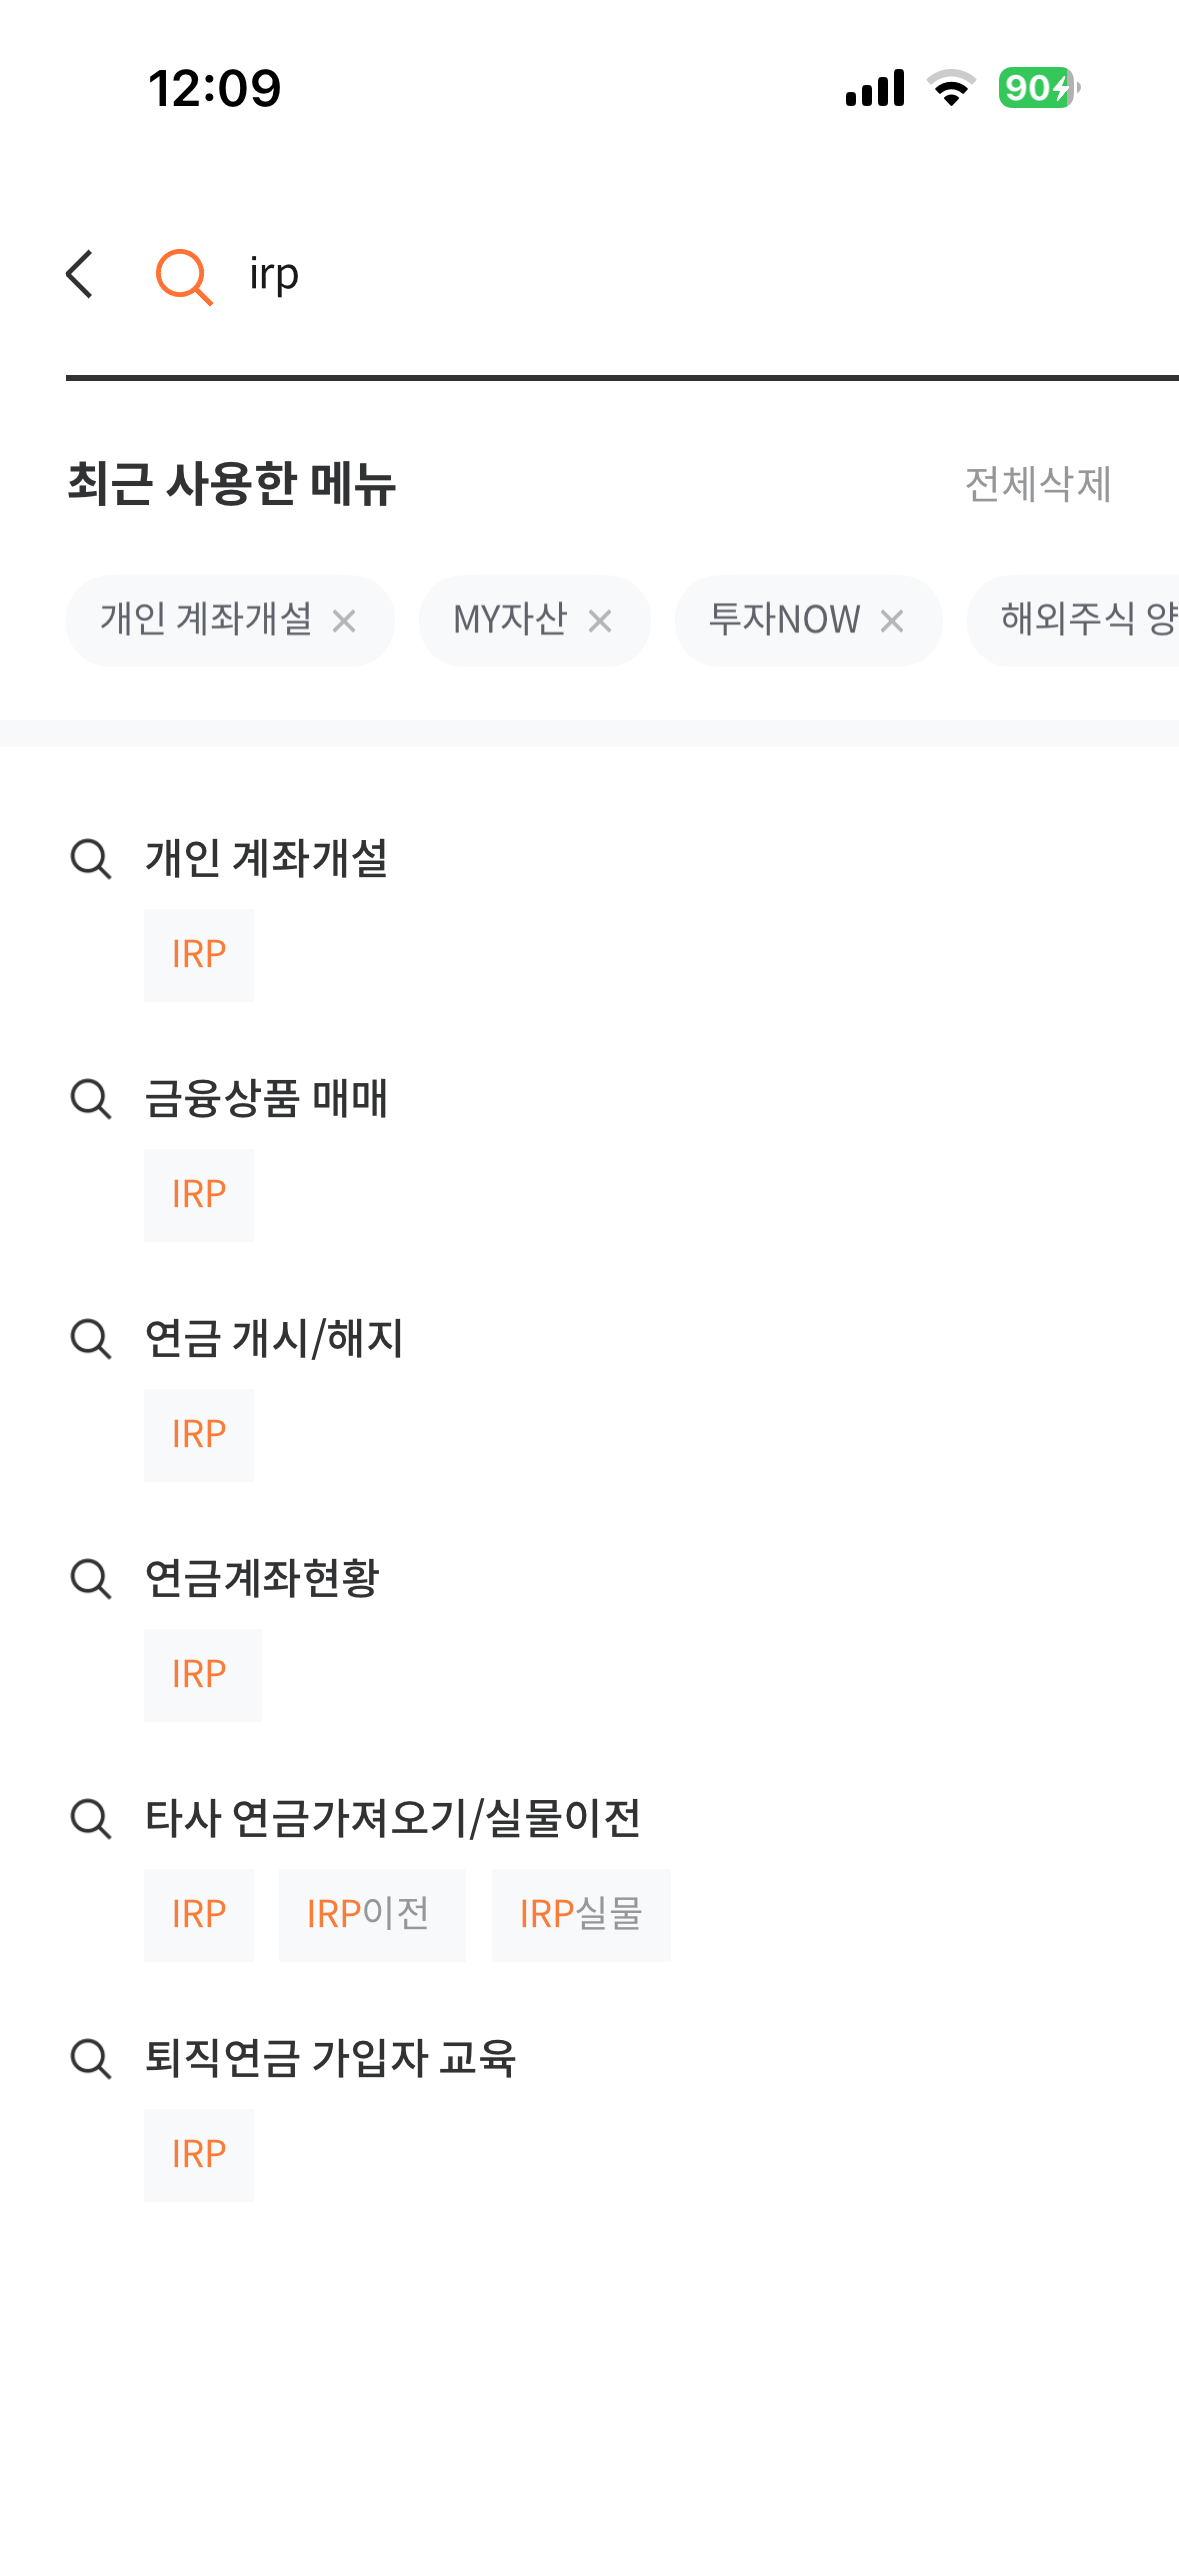
- 올해 이미 넣은 금액 확인: 증권사·은행 앱에서 보거나, 금융감독원 '통합연금포털'에서 내 연금계좌를 한 번에 조회할 수 있습니다.
- 연금저축 600만 원부터 채우기: 중도 인출이 비교적 자유로워 부담이 적습니다.
- 여유가 있으면 IRP에 나머지 300만 원: IRP만으로 900만 원을 채울 수도 있지만, 돈이 오래 묶인다는 점을 꼭 감안하세요.
- 12월 31일보다 며칠 일찍 넣기: 연말에는 납입이 몰리고 금융사마다 처리 마감 시간이 달라, 자칫 내년 납입으로 처리될 수 있습니다.
- 내년 1월에 반영 확인: 국세청 연말정산 간소화 서비스에 납입액이 제대로 잡혔는지 확인하세요.
4. 900만 원 꽉 채우기 전에 알아야 할 함정 3가지
함정 ① 내가 낼 세금보다 많이 돌려받을 순 없다
세액공제는 '원래 낼 세금에서 깎아 주는' 방식이라, 결정세액이 적으면 900만 원을 넣어도 다 돌려받지 못합니다. 연봉이 높지 않은 사회초년생이나 이미 다른 공제를 많이 받는 분은 결정세액이 수십만 원 수준인 경우도 흔합니다.
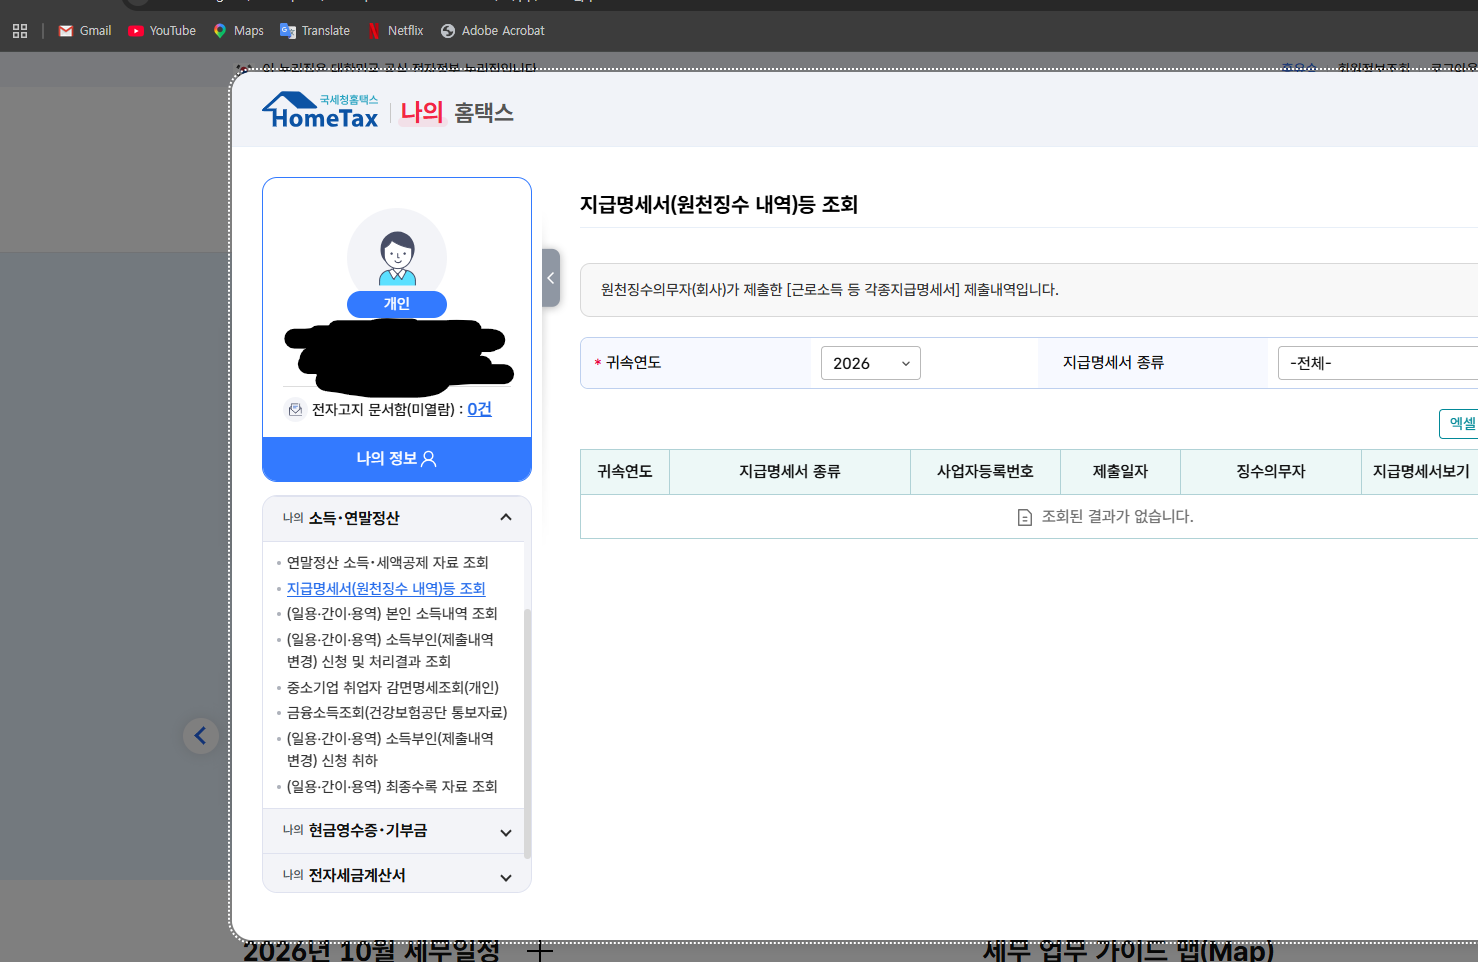
확인 방법: 홈택스에서 작년 '근로소득 원천징수영수증'을 조회해 결정세액(소득세) 칸을 보세요. 회사 인사·경리팀에 요청해도 됩니다. 예를 들어 결정세액이 30만 원이었다면 30만 원 ÷ 15% = 약 200만 원 정도만 넣어도 공제 효과는 대부분 챙길 수 있습니다. (16.5% 구간 기준의 대략적인 계산이며, 올해 소득이 바뀌었다면 달라질 수 있습니다.)
함정 ② 중간에 깨면 받은 혜택을 토해낸다
연금은 원칙적으로 만 55세 이후, 가입 5년이 지나야 연금으로 받을 수 있습니다. 그 전에 해지하면 세액공제받은 원금과 운용수익에 16.5%의 기타소득세가 붙어, 돌려받은 혜택을 사실상 다시 내게 됩니다. 그래서 당장 쓸 일이 없는 여윳돈만 넣는 것이 원칙입니다.
함정 ③ 세금이 사라지는 게 아니라 '나중으로' 미뤄진다
연금으로 받을 때는 나이에 따라 3.3~5.5%의 연금소득세를 냅니다. 또 연금저축·IRP 같은 사적연금 수령액이 연 1,500만 원을 넘으면 종합과세와 16.5% 분리과세 중 하나를 골라야 합니다. 그래도 지금 최대 16.5%를 돌려받고 나중에 3.3~5.5%를 내는 구조라, 대부분의 직장인에게는 여전히 유리한 편입니다.
마무리: 남은 석 달, 13월의 월급을 챙기세요
연금저축·IRP는 '노후 준비'와 '절세'를 동시에 잡는 몇 안 되는 방법입니다. 다만 무조건 900만 원을 채우기보다, 내 결정세액과 여윳돈을 먼저 확인하고 나에게 맞는 금액을 정하는 것이 현명한 순서입니다.
오늘 바로 증권사 앱을 열어 올해 납입액부터 확인해 보세요. 10분이면 충분합니다!
※ 본 글은 2026년 10월 기준 세법을 바탕으로 한 일반 정보이며, 특정 금융상품의 가입 권유가 아닙니다. 세액공제 한도·요건은 세법 개정에 따라 달라질 수 있으니 국세청 홈택스에서 최신 내용을 확인하세요.
참고: 국세청 연금계좌 세액공제 안내, 금융감독원 통합연금포털
'절세·연말정산' 카테고리의 다른 글
| 실손보험 세대별 차이 총정리: 5세대로 갈아타기 전 꼭 확인할 체크리스트 6가지 (2026) (0) | 2026.10.11 |
|---|---|
| 신용카드 소득공제 25% 문턱 계산법, 남은 석 달 체크카드 전환 타이밍 (2026) (0) | 2026.10.09 |
| 2026년 차주라면 무조건 확인! 잠자는 '자동차 채권(지역개발채권)' 미환급금 5분 만에 돌려받기 (0) | 2026.09.24 |
| 2026년 건강보험료 본인부담상한제 환급금 조회 및 신청 방법 (1인당 평균 135만 원) (1) | 2026.09.23 |
| 2026년 내 숨은 보험금 찾기, 1분 만에 조회하고 환급받는 방법 (휴면보험금 12조원) (0) | 2026.09.22 |


