안녕하세요! 해리입니다.
지난번 포스팅에서는 미국 주식 매매차익에 대한 '양도소득세' 절세 방법을 알아보았는데요. 주식 투자의 또 다른 매력은 바로 기업이 이익을 나누어 주는 '배당금(Dividend)'에 있습니다.
최근 매달 꼬박꼬박 배당을 주는 '월배당 ETF'를 모아가며 제2의 월급 파이프라인을 구축하려는 분들이 정말 많습니다. 하지만 수익이 있는 곳엔 항상 세금이 따르는 법이죠!
오늘은 미국 배당주 투자 시 반드시 알아야 할 '배당소득세'의 개념과, 한국인이 가장 사랑하는 대표적인 미국 월배당 ETF인 SCHD와 JEPI의 특징을 한눈에 비교해 드리겠습니다.
💡 미국 주식 배당소득세 핵심 요약
- 세율: 배당금 총액의 15.4% (미국 현지 세율 15%와 국내 세율 비교 후 적용)
- 납부 방법: 증권사에서 15.4%를 떼고 계좌로 입금해 줌 (원천징수, 따로 신고할 필요 X)
- 주의사항 (금융소득종합과세): 연간 이자+배당 소득이 2,000만 원을 초과하면 종합소득세 폭탄 위험!
1. 미국 배당금, 세금은 어떻게 낼까? (원천징수)
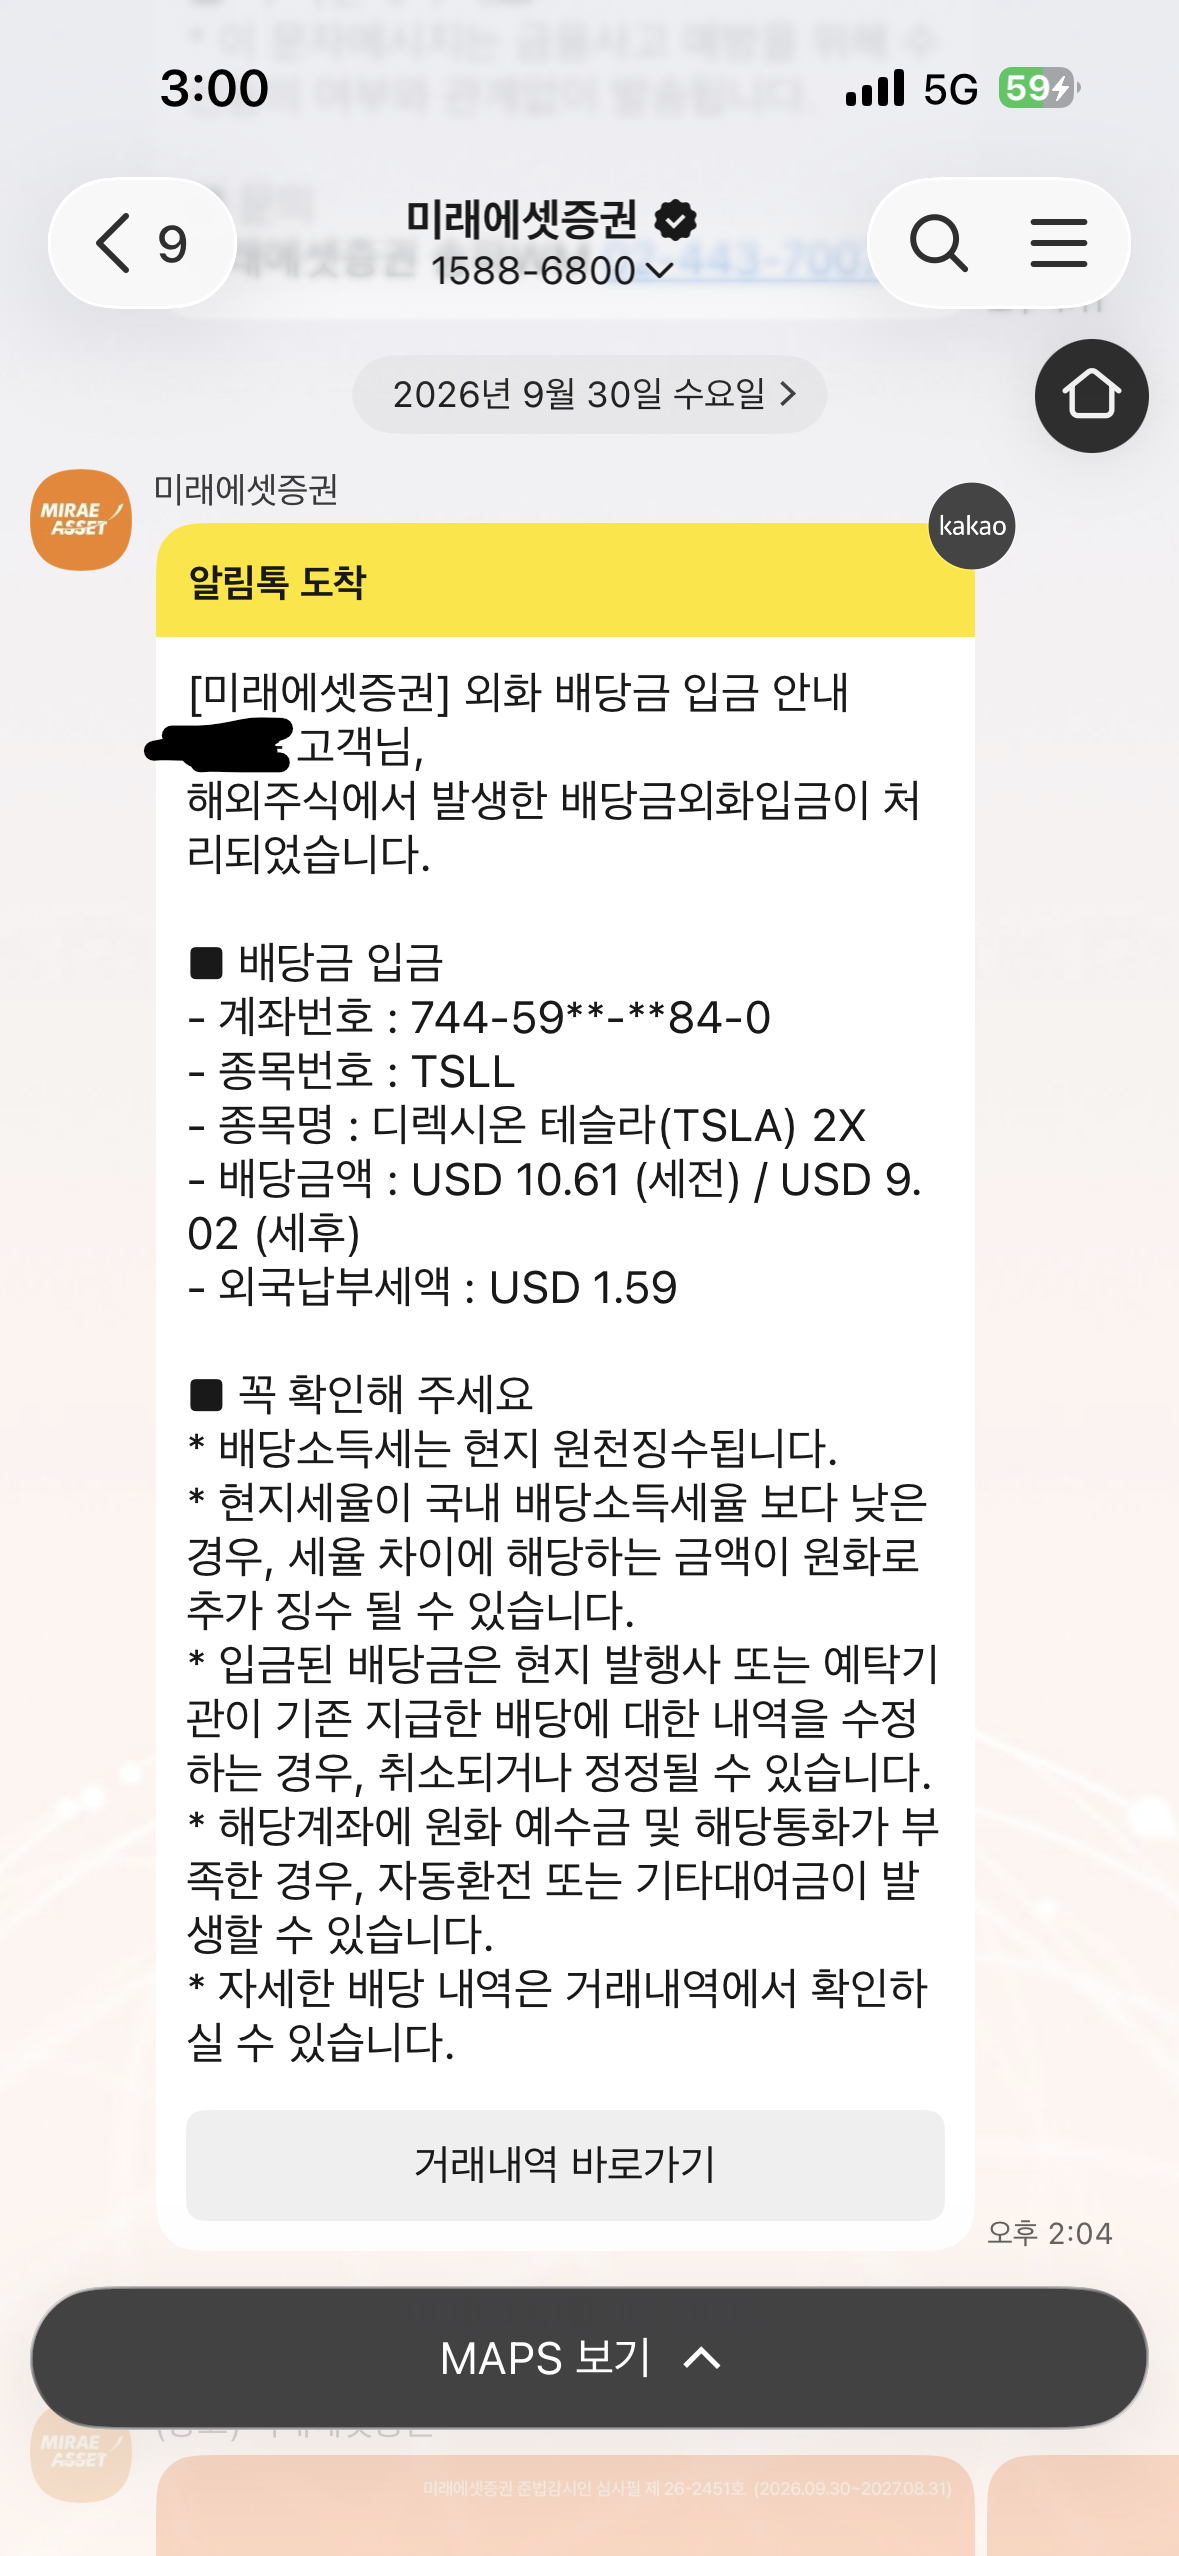
미국 주식이나 ETF에서 배당금이 발생하면, 우리 통장에 꽂히기 전에 알아서 세금이 떨어져 나갑니다. 이를 '원천징수'라고 합니다.
미국 현지의 배당소득세율은 15%이고, 한국은 14%(+지방소득세 1.4% = 15.4%)입니다. 양국 간의 조세 조약에 따라 우리나라는 15.4%를 세금으로 떼게 됩니다.
- 계산 예시: 애플(AAPL) 주식에서 배당금으로 100달러가 나왔다면?
- 실제 입금액: 100달러 - 15.4달러(세금 15.4%) = 84.6달러가 내 증권사 계좌로 입금됩니다.
증권사에서 알아서 세금을 떼고 주므로 우리가 별도로 국세청에 신고할 필요는 없어 매우 편리합니다.
2. 배당 투자자들의 최대 적! '금융소득종합과세'
배당 투자를 할 때 가장 조심해야 할 선이 있습니다. 바로 '연간 2,000만 원'입니다.
은행 이자와 주식 배당금을 모두 합쳐서 1년에 2,000만 원을 초과하게 되면, '금융소득종합과세' 대상자가 됩니다. 이렇게 되면 나의 근로소득(월급)이나 사업소득과 배당금이 합산되어 건강보험료가 폭등하고 종합소득세 세율이 크게 올라가는 세금 폭탄을 맞을 수 있습니다.
따라서 시드머니가 커져서 배당금이 월 160만 원(연 2,000만 원)에 가까워진다면, 앞서 포스팅에서 다루었던 ISA 계좌(비과세/분리과세 혜택) 등을 적극적으로 활용하여 세금을 방어해야 합니다.
3. 한국인이 가장 사랑하는 월배당 ETF 비교 (SCHD vs JEPI)
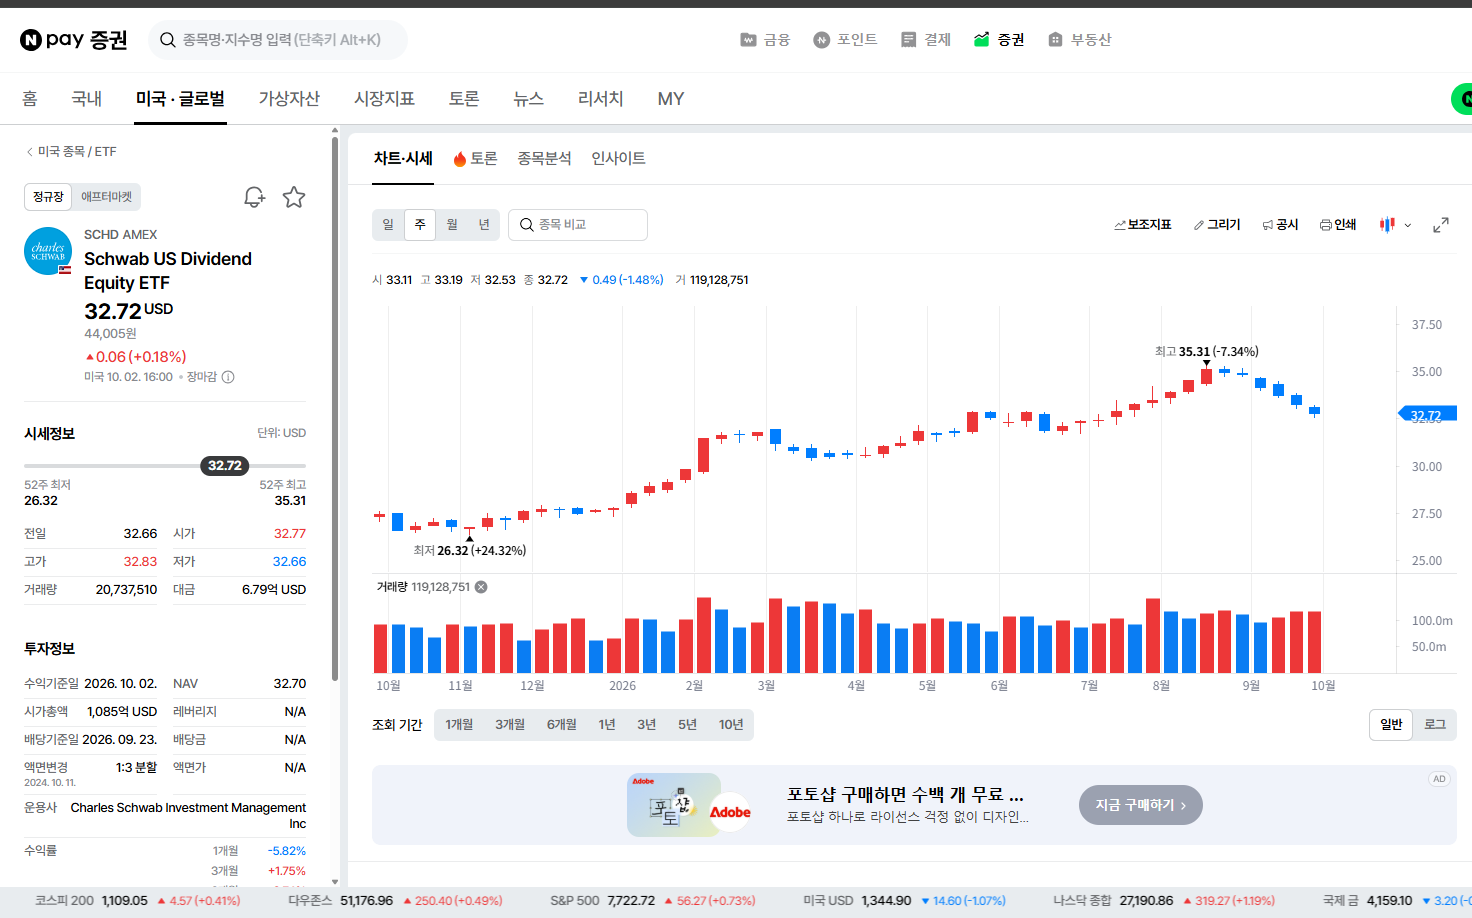
배당소득세의 개념을 잡았다면, 이제 어디에 투자할지 알아봐야겠죠? 미국 시장에는 수많은 배당 ETF가 있지만, 국내 투자자들의 압도적인 선택을 받는 두 대장주를 비교해 보았습니다.
| 구분 | SCHD (슈와브 US 디비던드) | JEPI (JP모건 에쿼티 프리미엄) |
|---|---|---|
| 운용 목표 | 안정적인 배당 '성장' (배당금이 매년 늘어남) | 현재 당장의 '고배당' (커버드콜 전략 활용) |
| 배당률(연) | 약 3% ~ 4% 내외 | 약 7% ~ 9% 내외 (고배당) |
| 주가 변동성 | 시장(S&P500)과 비슷하게 주가도 꾸준히 우상향 | 주가 자체의 상승폭은 제한적 (횡보장에 유리) |
| 추천 대상 | 2030세대, 10년 이상 장기 투자자 | 은퇴자, 당장 현금흐름(월급)이 필요한 분 |
- 장기 투자자라면 SCHD: 당장의 배당금은 적지만, 매년 배당금을 늘려주고 주가 자체도 튼튼하게 오르기 때문에 10년 뒤를 바라보는 2030 스윙/장기 투자자에게 적합합니다.
- 당장 현금이 필요하다면 JEPI: 주가 상승보다는 연 7~9%대의 막강한 고배당을 매월 현금으로 꽂아주기 때문에, 은퇴자나 파이프라인이 즉시 필요한 분들께 인기가 많습니다.
마무리하며
투자의 세계에서 '복리의 마법'을 누리기 위해서는 배당금을 생활비로 탕진하지 않고 다시 주식을 사는 '배당 재투자'가 가장 중요합니다. (+잃지않는것)
단기적인 트레이딩으로 매매차익을 노리는 것도 좋지만, 내 계좌의 일부는 이렇게 매월 달러를 벌어다 주는 배당주로 채워보는 것은 어떨까요? 양도소득세와 배당소득세라는 두 가지 세금의 특징을 잘 이해하시고, 연말정산과 종합소득세 신고에서 승리하는 스마트한 서학개미가 되시길 바랍니다!
(본 포스팅은 개인적인 경제/금융 공부를 위해 작성되었으며, 특정 종목(SCHD, JEPI 등)에 대한 매수/매도 추천이 아닙니다. 투자의 책임은 본인에게 있습니다.)
'생활 관련 정보' 카테고리의 다른 글
| 주식 초보 필수 매크로: 미국 정치·전쟁 위기와 혼란 속에서 오르는 자산 3가지 (안전자산 대피법) (0) | 2026.10.04 |
|---|---|
| [해외주식 세테크] 연말 필수! 미국 주식 양도소득세 250만 원 공제 및 손실확정(손절) 절세 방법 (0) | 2026.10.03 |
| [무자본 투잡] 노션 템플릿 부업으로 달러 파이프라인 만들기 (Etsy vs Gumroad 비교) (0) | 2026.10.02 |
| [교통비 절약] 매달 돈 돌려받는 2026 K-패스(K-Pass) 가입 방법 및 환급금 총정리 (0) | 2026.10.01 |
| 미국 고용지표 및 CPI 발표 총정리: 연준 금리 인하 전망과 증시·코인 시나리오 (0) | 2026.09.30 |


