안녕하세요! 해리입니다. 😊
"국민연금은 회사 다니면 알아서 내는 거 아니야?" 저도 사회초년생 때 그렇게 생각했어요. 그런데 취업 준비 기간, 퇴사 후 쉬는 기간처럼 보험료를 안 낸 빈칸이 생각보다 자주 생기더라고요.
이 빈칸을 채우는 방법이 바로 임의가입과 추후납부(추납)예요. 오늘은 2026년에 바뀐 국민연금 제도까지 반영해서, 20대가 이걸 하면 정말 이득인지 하나씩 정리해 볼게요.
✅ 핵심 요약
- 임의가입: 소득이 없는 18세 이상 60세 미만이 스스로 신청해서 국민연금에 가입하는 제도
- 추납: 납부예외 등으로 못 낸 기간의 보험료를 나중에 내서 가입기간으로 인정받는 제도 (최대 119개월)
- 2026년부터 보험료율 9% → 9.5%, 이후 매년 0.5%p씩 올라 2033년 13%
- 보험료율이 계속 오르기 때문에 추납은 빨리 할수록 같은 기간을 더 싸게 채울 수 있어요
- 단, 한 번도 가입 이력이 없는 기간은 추납 대상이 아니에요
1. 임의가입 vs 추납, 무엇이 다를까?
둘 다 "가입기간을 늘린다"는 목적은 같지만, 앞으로 낼 보험료냐 지난 기간의 보험료냐가 달라요.
| 구분 | 임의가입 | 추후납부(추납) |
|---|---|---|
| 대상 | 사업장·지역가입자가 아닌 18세 이상 60세 미만 (대학생, 취준생, 전업주부 등) | 현재 국민연금 가입 중이면서, 과거 납부예외 등으로 보험료를 못 낸 기간이 있는 사람 |
| 채우는 기간 | 가입한 달부터 앞으로 | 과거에 비어 있던 기간 (최대 119개월) |
| 보험료 | 지역가입자 중위수 기준소득월액 이상으로 신고 → 2026년 최저 월 약 9만 5천 원 (중위수 기준소득월액 약 100만 원 × 보험료율 9.5% 기준, 신청 전 국민연금공단 ☎1355에서 확인) |
신청 당시 기준소득월액 × 신청 당시 보험료율 × 추납 개월 수 |
| 납부 방식 | 매달 납부, 원하면 언제든 탈퇴 신청 가능 | 일시납 또는 분할납부 (60개월 이상 추납 시 최대 60회, 이자 가산) |
| 20대 예시 | 대학원생·취준생이 가입기간을 미리 쌓아 둘 때 | 첫 직장 퇴사 후 쉬었던 기간을 재취업 뒤 채울 때 |
💡 추납 보험료는 "그때"가 아니라 "지금" 기준으로 계산돼요. 예를 들어 기준소득월액 100만 원으로 12개월을 추납한다고 가정하면, 2026년에는 100만 원 × 9.5% × 12 = 약 114만 원이에요. 같은 기간을 내년에 추납하면 보험료율이 10%로 올라 약 120만 원이 되는 구조예요.
2. 2026년에 달라진 국민연금, 20대에게 중요한 것만
2025년 국회를 통과한 연금개혁이 2026년 1월부터 시행되고 있어요. 보건복지부가 발표한 내용 중 20대와 관련 깊은 것만 골랐어요.
- 보험료율 인상: 9% → 9.5%, 2033년까지 매년 0.5%p씩 올라 13%
- 소득대체율 인상: 41.5% → 43% (새 제도 시행 이후 가입기간에 적용)
- 군복무 크레딧 확대: 최대 6개월 → 12개월 인정
- 출산 크레딧 확대: 기존 최대 50개월 상한 폐지
- 저소득 지역가입자 보험료 지원 확대: 납부 재개 여부와 상관없이 월 소득 80만 원 미만이면 보험료 절반 지원 (월 최대 37,950원)
- 국가 지급보장 명문화: "국가는 연금급여의 안정적·지속적 지급을 보장하여야 한다"는 문구가 법에 들어갔어요
특히 프리랜서나 아르바이트로 소득이 적은 지역가입자라면 보험료 지원 대상인지 꼭 확인해 보세요. 추납보다 먼저 챙길 수 있는 혜택이에요.
3. 20대가 임의가입·추납하면 정말 이득일까?
결론부터 말하면 "여유 자금이 있다면 대체로 유리, 하지만 우선순위는 따져 봐야 한다"예요.
👍 이득인 이유
- 보험료율이 매년 오른다: 같은 기간을 채우더라도 늦게 낼수록 비싸져요.
- 최소 가입기간 10년: 10년을 채워야 노령연금을 받을 수 있어요. 공백이 길면 나중에 이 조건을 채우기가 빠듯해질 수 있어요.
- 평생 + 물가 반영: 국민연금은 살아 있는 동안 계속 나오고, 물가 상승을 반영해 금액이 조정돼요. 민간 상품에서 이런 구조를 찾기는 쉽지 않아요.
- 가입기간이 곧 연금액: 가입기간이 길수록 연금액이 늘어나는 구조라, 20대의 1~2년도 나중엔 차이를 만들어요.
👎 주의할 점
- 돈이 수십 년 묶인다: 사회초년생에게는 비상금·전세자금이 더 급할 수 있어요.
- 추납 대상이 아닐 수 있다: 한 번도 가입 이력이 없는 기간은 추납이 안 돼요. 내 기간이 해당하는지 먼저 조회해야 해요.
- 세제 혜택 비교: 소득이 생긴 직장인이라면 세액공제를 받는 개인연금도 함께 비교해 보세요. 관련해서는 연금저축 IRP 세액공제 한도 900만 원 정리 글을 참고해 주세요.
💡 해리의 추천 순서: 비상금 확보 → 회사 퇴직연금·개인연금 세액공제 → 여유 자금으로 추납. 소득이 없는 시기라면 임의가입은 최저 보험료로 가볍게 시작하고, 형편이 어려우면 언제든 탈퇴할 수 있다는 점도 기억해 두세요.
4. 임의가입·추납 신청 방법
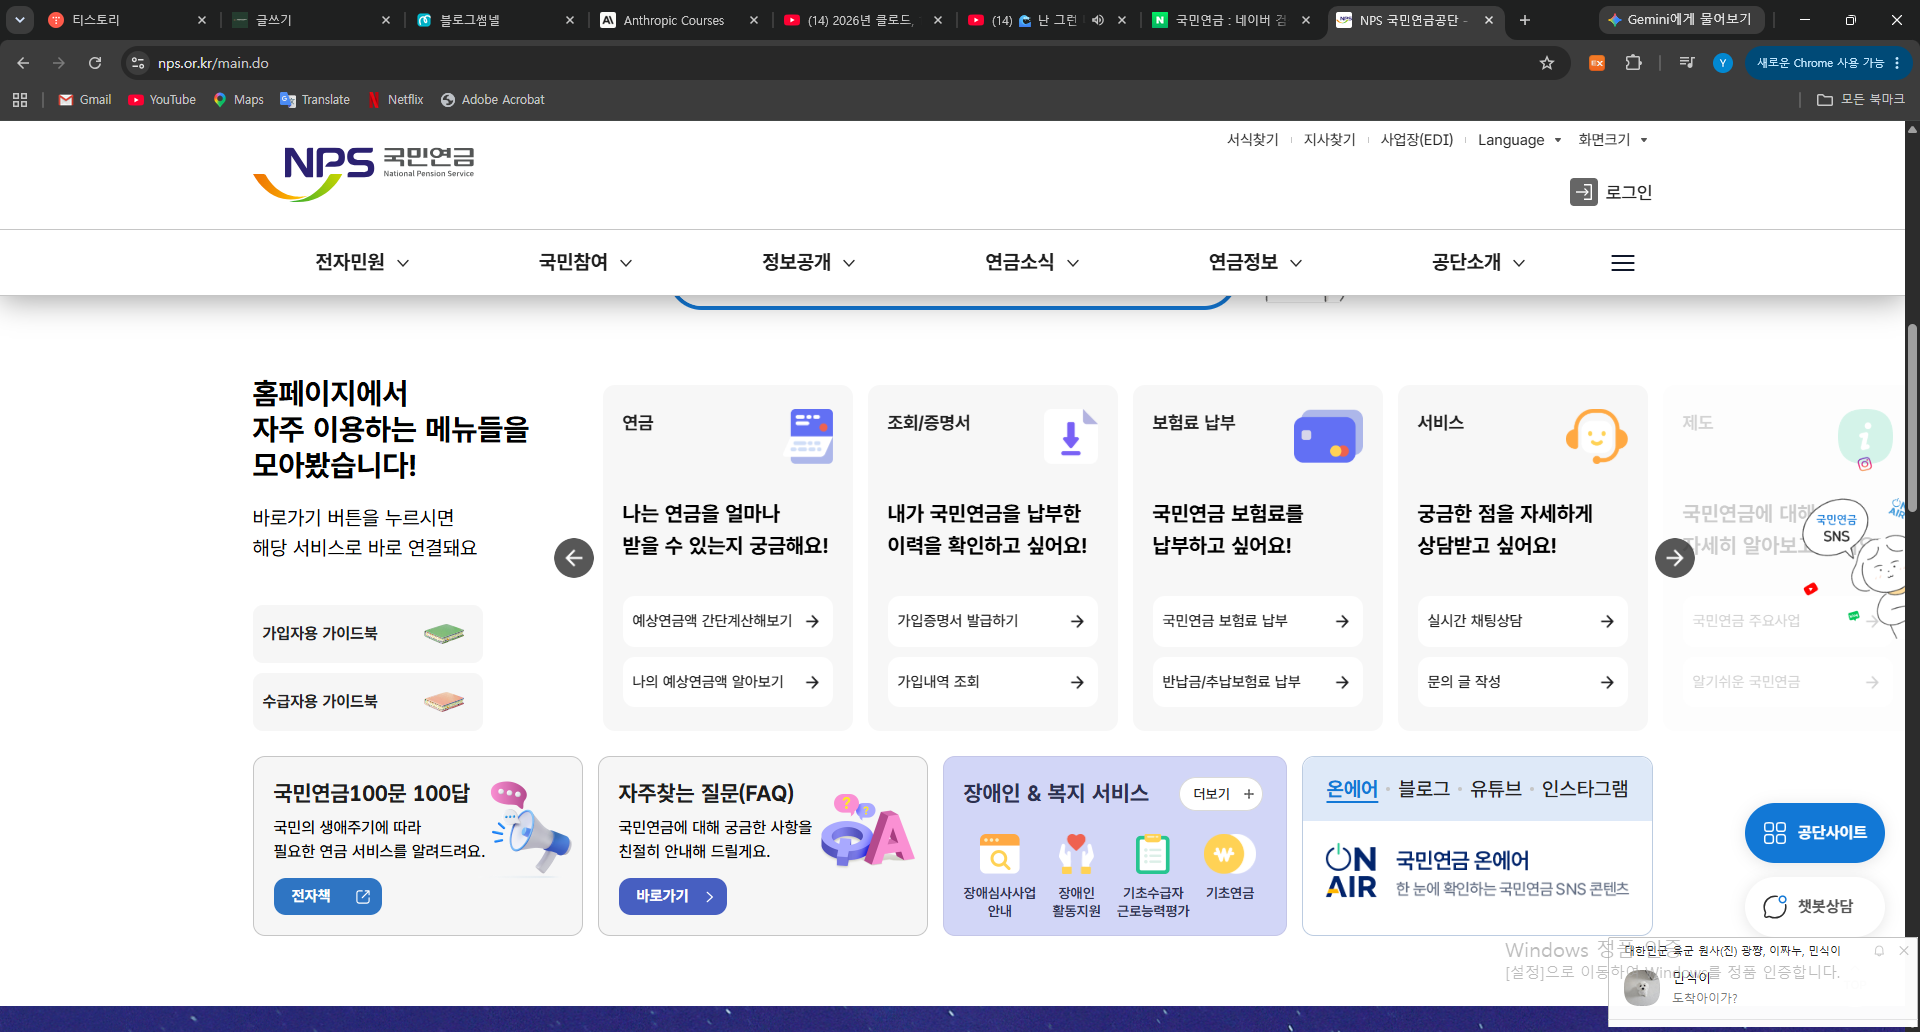
- 내 가입내역 조회: 국민연금공단 누리집(nps.or.kr) 또는 '내곁에 국민연금' 앱에서 가입기간과 납부예외 기간을 확인해요.
- 소득이 없다면 임의가입부터: 추납은 현재 가입자여야 할 수 있어서, 무소득자는 임의가입 신청이 먼저예요.
- 추납 신청: 누리집·앱 전자민원, 가까운 지사 방문, 우편·팩스로 신청할 수 있어요. 추납할 개월 수와 일시납/분할납부를 선택해요.
- 고지서 받고 납부: 고지된 금액을 기한 안에 내면 가입기간으로 인정돼요.
- 헷갈리면 상담: 국민연금공단 고객센터 ☎1355에서 내 추납 가능 기간과 예상 금액을 안내받을 수 있어요.
마무리
국민연금은 "어차피 못 받는다"는 말도 많지만, 2026년 개정법에 국가 지급보장이 명시됐고 보험료율은 앞으로 계속 오를 예정이에요. 그래서 빈 기간이 있다면 '언제 채울지'를 미리 계획해 두는 것이 20대에게 가장 현실적인 전략이에요.
오늘 바로 '내곁에 국민연금' 앱에서 내 가입기간부터 한 번 확인해 보세요. 도움이 되셨다면 공감과 댓글 부탁드려요! 💚
※ 이 글은 2026년 10월 기준 보건복지부·국민연금공단 공개 자료를 바탕으로 작성한 일반 정보이며, 개인별 가입 이력에 따라 추납 가능 여부와 금액이 달라질 수 있어요. 정확한 내용은 국민연금공단(☎1355)에서 확인하시고, 납부 결정은 본인 판단에 따라 신중히 하시기 바랍니다.
'금융상품·재테크' 카테고리의 다른 글
| [무자본 투잡] 노션 템플릿 부업으로 달러 파이프라인 만들기 (Etsy vs Gumroad 비교) (0) | 2026.10.02 |
|---|---|
| [교통비 절약] 매달 돈 돌려받는 2026 K-패스(K-Pass) 가입 방법 및 환급금 총정리 (0) | 2026.10.01 |
| 직장인 월 100만 원 더 버는 현실적인 '디지털 부업' TOP 3 총정리 (0) | 2026.09.27 |
| 챗GPT보다 똑똑하다? '클로드 3 오퍼스(Claude Opus)' 핵심 장점 및 사용법 총정리 (0) | 2026.09.25 |
| [2026년 최신] 유튜브 프리미엄, 넷플릭스 OTT 요금 반값으로 할인받는 3가지 방법 (0) | 2026.09.14 |


