안녕하세요! 해리입니다. 😊
첫 월급을 받고 나면 신용카드 발급, 전세대출, 자동차 할부처럼 "신용점수"를 묻는 순간이 갑자기 많아지는데요.
사회초년생은 금융 거래 기록이 거의 없다 보니, 연체 한 번 없이 성실하게 살아도 점수가 생각보다 낮게 나오는 경우가 많아요.
오늘은 KCB(올크레딧)와 NICE(나이스지키미)가 실제로 무엇을 보고 점수를 매기는지, 그리고 사회초년생이 지금 바로 할 수 있는 신용점수 올리는 법을 공식 공시 자료를 바탕으로 정리해 드릴게요.
✅ 핵심 요약
- 신용점수는 1~1,000점 체계예요. (2021년 1월 등급제 → 점수제 전환)
- 내 신용점수를 조회하는 것만으로는 점수가 떨어지지 않아요.
- 두 평가사 모두 상환이력·부채수준·거래기간·신용형태·비금융정보를 보지만 반영 비중이 달라 점수 차이가 생겨요.
- 가장 빠른 방법은 통신비·건강보험료·국민연금 납부내역(비금융정보) 제출이에요.
- 10만 원 이상을 5영업일 이상 연체하면 평가사에 정보가 전달되니, 소액이라도 자동이체로 막아 두세요.
1. KCB vs NICE, 왜 내 신용점수가 다르게 나올까?
우리나라 개인 신용평가는 주로 NICE평가정보와 코리아크레딧뷰로(KCB) 두 곳에서 해요.
둘 다 "앞으로 1년 안에 90일 이상 장기 연체할 가능성"을 점수로 나타내는데, 평가 항목별 비중이 달라서 같은 사람도 수십 점씩 차이가 날 수 있어요.
각 평가사가 공시한 평가요소별 반영 비중을 표로 비교해 볼게요.
| 평가 요소 | NICE (전체 평균) | KCB (일반 고객군) | 쉽게 말하면 |
|---|---|---|---|
| 상환이력 | 28.4% | 21% | 연체 없이 잘 갚았나 |
| 부채수준 | 24.5% | 24% | 빚이 얼마나 많나 |
| 신용거래기간 | 12.3% | 9% | 금융 거래를 얼마나 오래 했나 |
| 신용형태 | 27.5% | 38% | 어떤 대출·카드를 쓰나 |
| 비금융/마이데이터 | 7.3% | 8% | 통신비·공과금 성실 납부 |
※ NICE: 나이스평가정보 신용등급체계 공시(RK0600 스코어 기준) / KCB: KCB 개인신용평가체계 공시(2024.04.01 게시, 2023년 말 기준). 평균 비중이며 개인마다 다를 수 있어요.
표에서 보이듯 KCB는 '신용형태'(현금서비스·카드론·2금융권 대출 이용 여부 등)를, NICE는 '상환이력'과 '거래기간'을 상대적으로 더 무겁게 봐요. 그래서 현금서비스를 자주 쓰면 KCB 점수가, 거래 기간이 짧으면 NICE 점수가 더 낮게 나오기 쉬워요.
2. 5분이면 끝! 비금융정보 제출로 신용점수 올리는 법
사회초년생에게 가장 효과가 빠른 방법이에요. 대출·카드 이력이 적은 '금융 이력 부족자(씬파일러)'일수록 통신요금, 건강보험료, 국민연금, 공공요금을 꾸준히 낸 기록이 점수에 도움이 돼요. 보통 6개월 이상 연체 없이 납부한 기록이 있으면 반영 대상이 돼요.
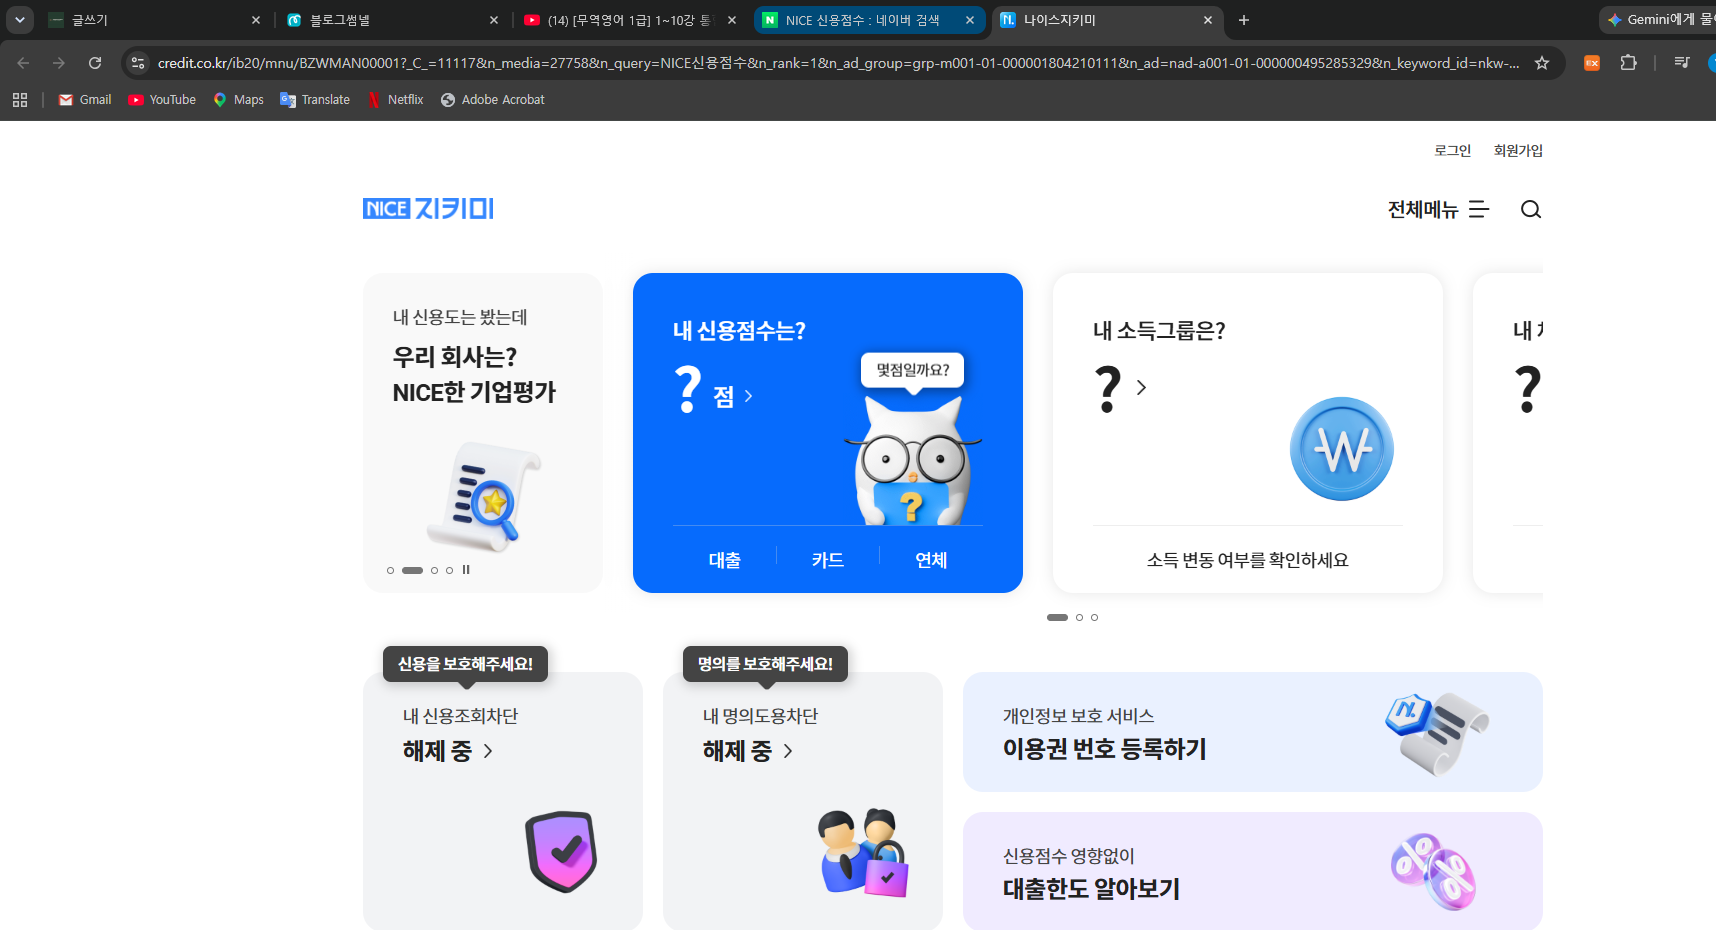
- NICE지키미 또는 KCB 올크레딧 홈페이지·앱에 접속해 로그인해요. (토스·카카오뱅크 등 앱의 신용점수 메뉴에서도 '점수 올리기'로 제출할 수 있어요.)
- '신용점수 올리기' 또는 '비금융정보 반영 신청' 메뉴를 선택해요.
- 건강보험·국민연금·통신사 등 제출할 항목을 고르고 간편인증을 해요.
- 제출이 끝나면 반영된 점수 변화를 바로 확인할 수 있어요.
💡 납부 기록은 계속 쌓이니까, 6개월~1년마다 한 번씩 다시 제출해 최신 기록으로 업데이트해 주는 게 좋아요. 그리고 NICE와 KCB는 따로 운영되니 두 곳 모두에 제출하는 걸 잊지 마세요.
3. 사회초년생 신용점수 관리 습관 5가지
비금융정보 제출이 '단기 부스터'라면, 아래 습관은 점수를 꾸준히 올리는 '기초 체력'이에요.
- ① 소액 연체도 절대 금지 – 금융감독원 안내에 따르면 10만 원 이상, 5영업일 이상 연체하면 단기연체 정보가 신용평가사에 전달돼요. 갚은 뒤에도 일정 기간 기록이 남아 평가에 활용되고요. 카드값·통신비는 월급날 직후로 자동이체를 걸어 두세요.
- ② 카드 한도 대비 사용률 관리 – 한도를 꽉 채워 쓰기보다 한도의 40~50% 이하로 쓰는 게 유리하다는 게 전문가들의 공통된 조언이에요. 한도가 너무 낮다면 한도 상향을 신청하는 것도 방법이에요.
- ③ 현금서비스·카드론·리볼빙은 피하기 – 제때 갚더라도 '급전이 필요한 사람'으로 보여 특히 KCB 점수에 불리하게 작용할 수 있어요.
- ④ 첫 카드는 오래, 꾸준히 – 신용거래기간도 평가 요소라서, 첫 카드를 소액이라도 꾸준히 쓰고 제때 갚는 기록이 쌓이는 게 중요해요. 어떤 카드로 시작할지 고민이라면 사회초년생 첫 신용카드 추천 TOP 3 글을 참고해 보세요.
- ⑤ 대출은 건수를 줄이고, 1금융권 먼저 – 여러 건으로 쪼개 빌리기보다 건수를 줄이는 게 점수 관리에 유리하고, 2금융권 대출은 1금융권보다 점수 하락 폭이 클 수 있어요.
4. 자주 묻는 질문: 신용점수 조회하면 떨어지나요?
Q. 신용점수를 자주 조회하면 점수가 떨어지나요?
아니요. 2011년 10월 제도 개선 이후 단순 조회 이력은 신용평가에 반영되지 않아요. 올크레딧·나이스지키미에서 무료로 마음껏 확인하셔도 돼요.
Q. 카드를 여러 장 만들면 점수가 떨어지나요?
카드 개수 자체가 직접적인 하락 요인은 아니에요. 다만 쓰지 않는 카드를 무리하게 늘리기보다, 주력 카드 1~2장을 꾸준히 쓰는 편이 관리하기 쉬워요.
Q. 몇 점이면 '고신용자'인가요?
금융권에서는 보통 850~900점 이상을 고신용으로 봐요. 다만 기준은 금융회사·상품마다 달라요.
마무리
정리하면, 사회초년생 신용점수 올리는 법의 핵심은 ① 비금융정보를 NICE·KCB 두 곳에 제출하고 ② 소액 연체를 자동이체로 막고 ③ 현금서비스·리볼빙을 피하면서 첫 카드를 꾸준히 쓰는 것이에요. 오늘 퇴근길에 5분만 투자해서 비금융정보부터 제출해 보세요!
도움이 되셨다면 공감❤️과 구독 부탁드려요. 다음에도 돈 되는 생활 정보로 찾아올게요. 해리였습니다!
※ 이 글은 2026년 10월 기준 NICE평가정보·KCB 공시 자료와 금융감독원 안내 등을 바탕으로 작성한 일반 정보이며, 특정 금융상품 가입을 권유하지 않습니다. 평가 기준과 반영 비중은 평가사 정책에 따라 바뀔 수 있으니, 정확한 내용은 각 평가사와 금융회사에서 확인해 주세요.
'금융상품·재테크' 카테고리의 다른 글
| 자동차보험 다이렉트 갈아타기 방법과 마일리지 특약 환급 총정리 (2026) (0) | 2026.10.16 |
|---|---|
| 국민연금 임의가입 자격과 최저 보험료, 대학생·취준생도 가입해야 할까? (2026) (0) | 2026.10.13 |
| [무자본 투잡] 노션 템플릿 부업으로 달러 파이프라인 만들기 (Etsy vs Gumroad 비교) (0) | 2026.10.02 |
| [교통비 절약] 매달 돈 돌려받는 2026 K-패스(K-Pass) 가입 방법 및 환급금 총정리 (0) | 2026.10.01 |
| 직장인 월 100만 원 더 버는 현실적인 '디지털 부업' TOP 3 총정리 (0) | 2026.09.27 |


